Ξενοδοχειακή αγορά: Οι τιμές ανά διανυκτέρευση από τη Μεγάλη Βρετάνια έως το Four Seasons στην Αθηναϊκή Ριβιέρα
Η ελληνική ξενοδοχειακή αγορά το 2026 με ένα σαφές χαρακτηριστικό: η ανάπτυξη στηρίζεται κυρίως στην αύξηση των τιμών ανά διανυκτέρευση και πολύ λιγότερο στην αύξηση του όγκου των διαμονών. Σύμφωνα με τα διαθέσιμα στοιχεία, η μέση τιμή των διανυκτερεύσεων ενισχύθηκε κατά 10,1% το πρώτο εξάμηνο του 2026, ενώ ο όγκος των διαμονών στα ξενοδοχεία αυξήθηκε μόλις κατά 0,6%.
Η εικόνα αυτή παραπέμπει σε μια αγορά που ωριμάζει και πλησιάζει τα όρια της διαθέσιμης προσφοράς, ιδιαίτερα κατά τους μήνες υψηλής ζήτησης. Σε ένα τέτοιο περιβάλλον, τα ξενοδοχεία επιδιώκουν να αυξήσουν τα έσοδά τους μέσω υψηλότερων τιμών και αναβαθμισμένων υπηρεσιών, αντί να βασίζονται αποκλειστικά στην προσέλκυση περισσότερων επισκεπτών.
Ξενοδοχειακή αγορά: Η Αθήνα διατηρεί τη δυναμική της
Η Αθήνα, ως επίκεντρο του τουριστικού ενδιαφέροντος, ολοκλήρωσε το 2025 με πληρότητα 77,1%, μέση ημερήσια τιμή δωματίου (ADR) 177 ευρώ και έσοδα ανά διαθέσιμο δωμάτιο (RevPAR) 137 ευρώ. Η ADR αυξήθηκε κατά 2,5%, ενώ το RevPAR ενισχύθηκε κατά 3,4%.
Η θετική τάση συνεχίστηκε και το πρώτο τρίμηνο του 2026. Η πληρότητα αυξήθηκε κατά 2,4% και η μέση τιμή δωματίου κατά 2%, οδηγώντας σε άνοδο 4,5% του RevPAR σε σύγκριση με το αντίστοιχο τρίμηνο του προηγούμενου έτους.
Ωστόσο, η αγορά εμφανίζει ήδη σημάδια ωρίμανσης. Κατά την περίοδο Απριλίου–Οκτωβρίου 2025, η πληρότητα υποχώρησε κατά 1,2%, την ώρα που οι τιμές αυξήθηκαν κατά 2,7%. Πρόκειται για ένα μοτίβο που συναντάται σε ώριμους προορισμούς, όπου η περαιτέρω αύξηση της ζήτησης δεν είναι εύκολη και η ανάπτυξη εξαρτάται πλέον από την τιμολογιακή δύναμη των ξενοδοχείων.
Πέντε διαφορετικές αγορές στην ευρύτερη Αθήνα
Η ξενοδοχειακή αγορά της Αθήνας δεν λειτουργεί ως ενιαίο σύνολο. Οι διαφορές μεταξύ των επιμέρους περιοχών είναι σημαντικές, με τη μέση ετήσια ADR να παρουσιάζει έως και τριπλάσια απόκλιση από γειτονιά σε γειτονιά.
Η ανάλυση βασίζεται σε συγκριτικό δείγμα άνω των 25 ξενοδοχείων τεσσάρων και πέντε αστέρων, το οποίο παρακολουθεί σε μηνιαία βάση το SPEAK Research. Τα στοιχεία αναδεικνύουν πέντε διακριτές αγορές: το ιστορικό κέντρο, την Ομόνοια, τον Πειραιά, τα βόρεια προάστια και την Αθηναϊκή Ριβιέρα.
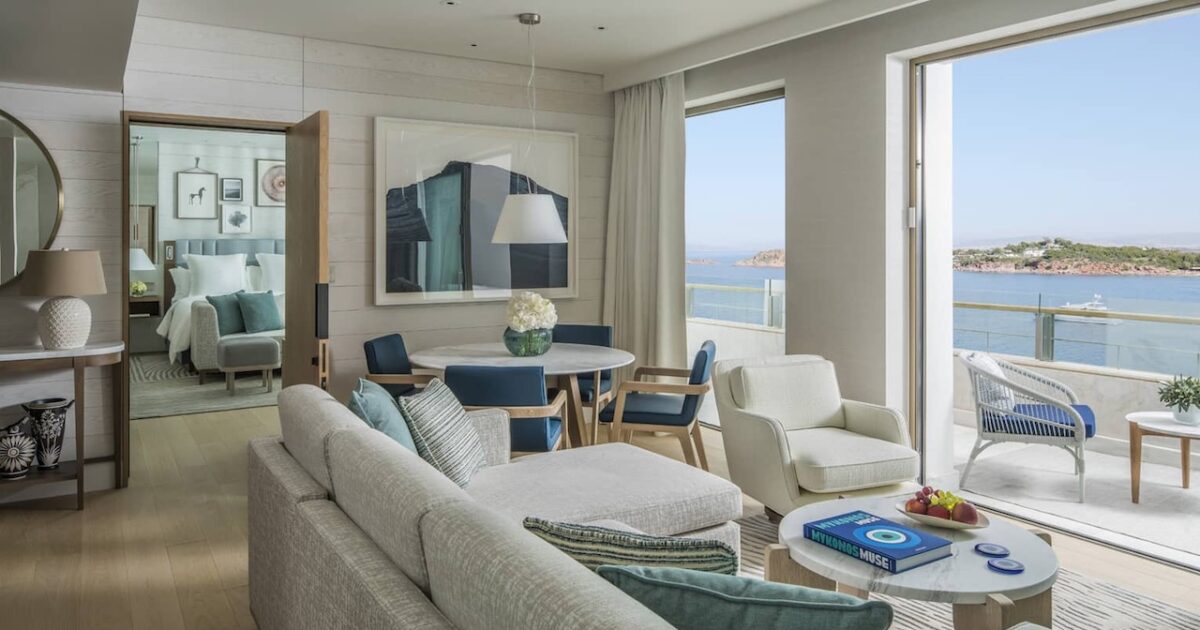
Η Ριβιέρα, και ειδικότερα η Βουλιαγμένη, η Γλυφάδα και το Σούνιο, λειτουργεί περισσότερο ως αγορά πολυτελούς θέρετρου παρά ως τυπική αστική αγορά. Το One&Only Aesthesis στη Γλυφάδα και το Four Seasons Astir Palace στη Βουλιαγμένη καταγράφουν τις υψηλότερες μέσες ετήσιες τιμές του δείγματος, με 680 και 585 ευρώ αντίστοιχα ανά διανυκτέρευση. Οι επιδόσεις αυτές επιβεβαιώνουν τον ρόλο της Αθηναϊκής Ριβιέρας ως κορυφαίου ultraluxury προορισμού στην ευρύτερη περιοχή της πρωτεύουσας.
Η Μεγάλη Βρετάνια παραμένει ένα από τα ακριβότερα ξενοδοχεία πολυτελείας στο κέντρο της Αθήνας. Η τιμή για ένα βασικό δωμάτιο ξεκινά περίπου από τα 130 ευρώ και μπορεί να φτάσει έως τα 580 ευρώ ανά διανυκτέρευση, ανάλογα με την περίοδο, τη ζήτηση και τον τύπο του δωματίου. Αντίθετα, ο Πειραιάς και η Ομόνοια παραμένουν οι πιο οικονομικές από τις συγκρινόμενες περιοχές, παρότι η Ομόνοια αποκτά σταδιακά μεγαλύτερο ενδιαφέρον για τον ξενοδοχειακό κλάδο.
Νέα ξενοδοχεία και ενίσχυση της προσφοράς
Η νέα γενιά ξενοδοχείων που ανοίγει το 2026 προσθέτει περισσότερα από 3.000 δωμάτια στο ελληνικό ξενοδοχειακό απόθεμα. Η Κρήτη αναδεικνύεται σε κορυφαίο νησιωτικό προορισμό για νέες επενδύσεις, με επτά σημαντικά εγκαίνια διεθνών και εγχώριων ξενοδοχειακών ομίλων.
Παράλληλα, η Αθήνα υποδέχεται τον μεγαλύτερο όγκο νέας προσφοράς πολυτελείας σε μία μόνο σεζόν. Η εξέλιξη αυτή ενισχύει τη διεθνή εικόνα της πόλης, αλλά ταυτόχρονα δημιουργεί ερωτήματα για το κατά πόσο η αγορά μπορεί να απορροφήσει άμεσα τις νέες μονάδες χωρίς να επηρεαστούν οι τιμές και η πληρότητα.
Αναβάθμιση, boutique χαρακτήρας και βιωσιμότητα
Τα ξενοδοχεία πέντε αστέρων αντιπροσώπευαν το 40% των συνολικών εσόδων της ελληνικής ξενοδοχειακής αγοράς, τα οποία ανήλθαν σε 11,5 δισ. ευρώ το 2024. Η συγκεκριμένη κατηγορία αναπτύχθηκε με ρυθμό 9,9%, έναντι 5% για τα ξενοδοχεία ενός έως τριών αστέρων.
Η τάση δείχνει ότι η αγορά στρέφεται σε πελάτες υψηλότερης οικονομικής δυνατότητας, οι οποίοι αναζητούν εξατομικευμένες υπηρεσίες, ισχυρή ταυτότητα και εμπειρίες πέρα από την απλή διαμονή. Στις Κυκλάδες, η Πάρος συγκεντρώνει σημαντικό αριθμό νέων boutique και lifestyle brands, ενώ ξεχωρίζει η είσοδος της Morgans Originals στην ελληνική αγορά.
Στην Αθήνα, η επέκταση των Design Hotels members και η μετατροπή ιστορικών κτιρίων σε ξενοδοχεία ενισχύουν τη ζήτηση για καταλύματα με ιδιαίτερο χαρακτήρα. Η διαφοροποίηση αποτελεί πλέον βασικό ανταγωνιστικό πλεονέκτημα απέναντι στο τυποποιημένο branded προϊόν.
Παράλληλα, οι πιστοποιήσεις βιωσιμότητας, όπως το Green Key και το Travelife, μετατρέπονται σταδιακά από στοιχείο διαφοροποίησης σε προϋπόθεση για σημαντικές επενδυτικές συναλλαγές. Θεσμικοί επενδυτές ενσωματώνουν όλο και περισσότερο τα κριτήρια Περιβαλλοντικής, Κοινωνικής και Εταιρικής Διακυβέρνησης στους ελέγχους due diligence.
Φορολογία και πίεση στα περιθώρια κέρδους
Η συνολική φορολογική επιβάρυνση ενός τετράστερου ξενοδοχείου με τιμή 150 ευρώ ανά διανυκτέρευση υπολογίζεται στο 29,8% των ακαθάριστων εσόδων δωματίου. Το ποσοστό είναι σχεδόν διπλάσιο από εκείνο της Κύπρου, όπου ανέρχεται σε 16,1%, και υψηλότερο από αντίστοιχα επίπεδα σε Ισπανία, Ιταλία και Πορτογαλία.
Ο συνδυασμός ΦΠΑ, τέλους ανθεκτικότητας στην κλιματική κρίση, εργοδοτικών εισφορών και αυξημένου ενεργειακού κόστους περιορίζει την πραγματική κερδοφορία. Έτσι, η αύξηση των εσόδων δεν μεταφράζεται αυτόματα σε αντίστοιχη αύξηση των καθαρών κερδών.
Οι προκλήσεις της ξενοδοχειακής αγοράς το 2027
Το 2027 αναμένεται κρίσιμο έτος για την ελληνική ξενοδοχειακή αγορά. Η ταυτόχρονη είσοδος νέων μονάδων, όπως το Radisson Theatrou Square και η πρώτη φάση του Ελληνικού, θα αυξήσει την προσφορά στην Αθήνα και πιθανόν θα καταστήσει δυσκολότερη την περαιτέρω άνοδο της ADR.
Το Ελληνικό θα λειτουργήσει ως σημαντικός καταλύτης, με έργα όπως το Mandarin Oriental και το Hard Rock Hotel & Casino Athens, συνολικού ύψους περίπου 1,5 δισ. ευρώ. Οι επενδύσεις αυτές αναμένεται να δημιουργήσουν νέα ζήτηση, όμως βραχυπρόθεσμα μπορεί να αυξήσουν την πίεση στις τιμές της Αθηναϊκής Ριβιέρας.
Παράλληλα, οι θεσμικές επενδύσεις αναμένεται να συνεχιστούν, ιδιαίτερα σε Κρήτη και Δωδεκάνησα. Η υψηλή φορολογία και το ενεργειακό κόστος, ωστόσο, θα εξακολουθήσουν να πιέζουν τα περιθώρια κέρδους, ευνοώντας τα ξενοδοχεία με ισχυρό brand, διαφοροποιημένο προϊόν και πελατεία από πολλές αγορές προέλευσης.
Η Πελοπόννησος αποτελεί το νέο επενδυτικό μέτωπο, με έργα όπως το Six Senses Megalonisos, το Four Seasons Porto Heli και το πρώτο ελληνικό Waldorf Astoria να διευρύνουν τον χάρτη της πολυτελούς φιλοξενίας.
Η σταθεροποίηση της πληρότητας μπορεί να υποδηλώνει είτε μια υγιή, ώριμη αγορά είτε τα πρώτα σημάδια ενός ορίου στην τιμολόγηση. Το 2027 θα δείξει ποιο από τα δύο σενάρια θα επικρατήσει. Σε κάθε περίπτωση, η ξενοδοχειακή αγορά φαίνεται να περνά σε μια νέα φάση, όπου η ποιότητα, η τιμή, η βιωσιμότητα και η ξεχωριστή εμπειρία θα καθορίζουν τους πραγματικούς νικητές.


Σχετικά Άρθρα
05/10/2026 - 07:50
04/10/2026 - 22:30
04/10/2026 - 21:30
Δείτε επίσης