BMW και Mercedes θέλουν να γίνουν «Rolex της αυτοκινητοβιομηχανίας»
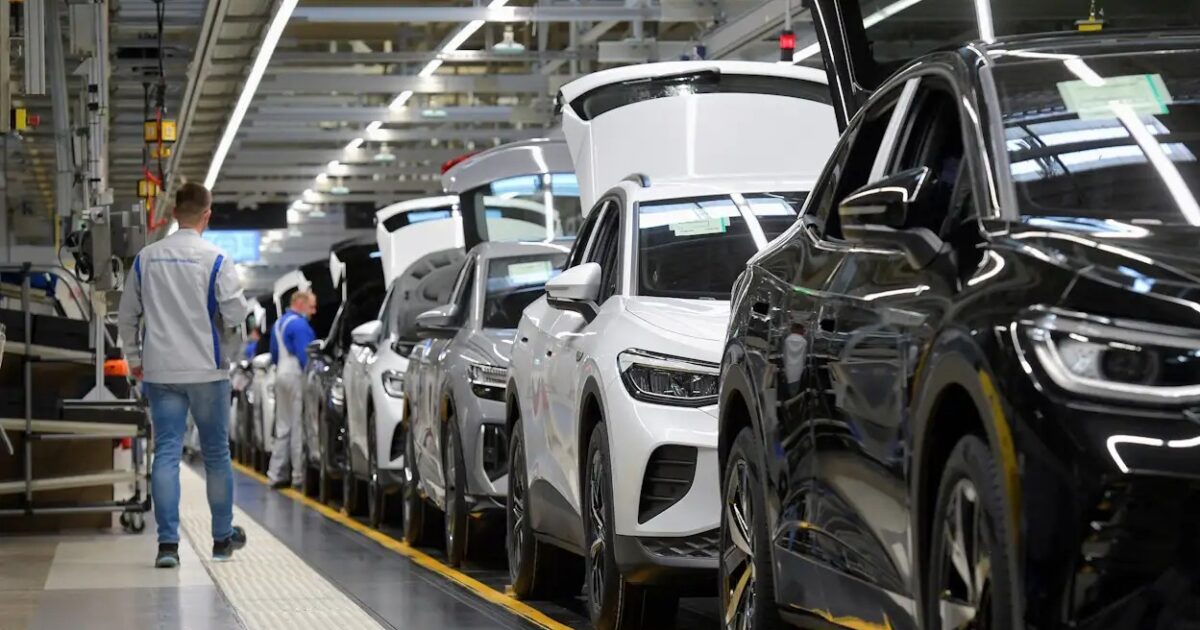
Η εμπορική αντιπαράθεση Ευρώπης και Κίνας προκαλεί ισχυρούς κραδασμούς στη γερμανική αυτοκινητοβιομηχανία. Όμιλοι όπως η Volkswagen, η Porsche, η BMW και η Mercedes βρίσκονται αντιμέτωποι με μειωμένες πωλήσεις, πιέσεις στα περιθώρια κέρδους και την ανάγκη να επανεξετάσουν τη στρατηγική τους. Τα κινεζικά ηλεκτρικά αυτοκίνητα εισέρχονται στην ευρωπαϊκή αγορά με ανταγωνιστικές τιμές, προηγμένη τεχνολογία και ολοένα καλύτερη ποιότητα, αμφισβητώντας την παραδοσιακή υπεροχή των ευρωπαϊκών κατασκευαστών.
Μέσα σε αυτό το περιβάλλον, η BMW και η Mercedes θέλουν να γίνουν «Rolex της αυτοκινητοβιομηχανίας»: να απομακρυνθούν από τον ανταγωνισμό της μαζικής παραγωγής και να επενδύσουν περισσότερο στην αξία, την ποιότητα, την αποκλειστικότητα και την ισχυρή ταυτότητα του brand. Το παράδειγμα της Ελβετίας και της ωρολογοποιίας δείχνει ότι αυτή η μετάβαση είναι δύσκολη, αλλά όχι αδύνατη.
Η ελβετική απάντηση στην κρίση
Η ελβετική οικονομία αναμένεται να αναπτυχθεί με ρυθμό περίπου 1,8% φέτος, εν μέρει χάρη στις εξαγωγές φαρμακευτικών προϊόντων και άλλων προϊόντων υψηλής προστιθέμενης αξίας. Οι συγκεκριμένοι κλάδοι είναι πιο δύσκολο να αντιγραφούν από έναν ανταγωνιστή σε σχέση με την παραγωγή αυτοκινήτων, γεγονός που προσφέρει στην Ελβετία μεγαλύτερη ανθεκτικότητα.
Η χώρα έχει, όμως, αντιμετωπίσει στο παρελθόν μια κρίση με χαρακτηριστικά που θυμίζουν αρκετά τη σημερινή κατάσταση στην ευρωπαϊκή αυτοκινητοβιομηχανία. Κατά τη δεκαετία του 1970 και του 1980, οι Ελβετοί ωρολογοποιοί βρέθηκαν αντιμέτωποι με μια σχεδόν υπαρξιακή απειλή. Ιαπωνικές εταιρείες, όπως η Seiko, συνδύασαν την ηλεκτρονική ακρίβεια των μηχανισμών χαλαζία με χαμηλότερο κόστος και αποδοτικότερη παραγωγή.
Η εξέλιξη αυτή έμεινε γνωστή ως «κρίση του χαλαζία» και προκάλεσε σοβαρές απώλειες στην ελβετική ωρολογοποιία. Οι παραδοσιακές εταιρείες δεν μπορούσαν πλέον να βασίζονται αποκλειστικά στην ιστορία, την τεχνογνωσία και την παράδοση. Έπρεπε να επαναπροσδιορίσουν το προϊόν τους.
Οι κατασκευαστές πολυτελών ρολογιών επέλεξαν να ενισχύσουν την exclusivity, την ποιότητα και τη χειροποίητη κατασκευή. Αντί να ανταγωνιστούν τα ιαπωνικά ρολόγια στην τιμή, επιχείρησαν να τα ξεπεράσουν στην αισθητική, στην παράδοση και στο συμβολικό κύρος. Με αυτόν τον τρόπο, ο παραδοσιακός μηχανισμός μετατράπηκε από μειονέκτημα σε στοιχείο διαφοροποίησης.
Την ίδια στιγμή, η αγορά των οικονομικότερων ρολογιών αναδιαμορφώθηκε. Αρκετές εταιρείες εντάχθηκαν στη Swatch Group, ενώ η Swatch παρουσίασε απλά, προσιτά και πολύχρωμα μοντέλα που αξιοποιούσαν την τεχνολογία χαλαζία. Η επιτυχία της δεν βασίστηκε μόνο σε ένα νέο προϊόν, αλλά και στον επανασχεδιασμό της παραγωγής και της εφοδιαστικής αλυσίδας.
Η Ελβετία κατάφερε τελικά να διατηρήσει την παγκόσμια πρωτοκαθεδρία της στην ωρολογοποιία. Παρότι παρήγαγε λιγότερα ρολόγια από τις ασιατικές χώρες, εξασφάλισε υψηλότερα έσοδα χάρη στην premium τοποθέτηση των προϊόντων της. Η μετάβαση, ωστόσο, είχε σημαντικό κοινωνικό κόστος: οι θέσεις εργασίας στον κλάδο μειώθηκαν από περίπου 90.000 το 1970 σε 30.000, προτού ανακάμψουν και ξεπεράσουν σήμερα τις 60.000.
BMW και Mercedes ως «Rolex της αυτοκινητοβιομηχανίας»
Η ευρωπαϊκή αυτοκινητοβιομηχανία δεν μπορεί να αντιγράψει αυτούσιο το ελβετικό μοντέλο, μπορεί όμως να αντλήσει χρήσιμα συμπεράσματα. Η Ευρωπαϊκή Ένωση αντιμετωπίζει ημερήσιο εμπορικό έλλειμμα περίπου 1 δισ. ευρώ με την Κίνα, μια κατάσταση που δεν είναι βιώσιμη μακροπρόθεσμα και συνδέεται με βαθύτερες μακροοικονομικές ανισορροπίες.
Οι εθελοντικοί περιορισμοί στις εισαγωγές μπορούν να καθυστερήσουν την πίεση, αλλά δύσκολα θα την αποτρέψουν. Εταιρείες όπως η BYD έχουν ήδη μεταφέρει μέρος της παραγωγής τους στην Ευρώπη, περιορίζοντας την αποτελεσματικότητα των εμπορικών φραγμών. Παράλληλα, τα κινεζικά αυτοκίνητα προσφέρουν ανταγωνιστικό εξοπλισμό και τεχνολογία σε τιμές περίπου 20% χαμηλότερες από εκείνες πολλών ευρωπαϊκών μοντέλων.
Οι ευρωπαϊκοί όμιλοι δεν έχουν πλέον την πολυτέλεια να αποφεύγουν τις δύσκολες αποφάσεις. Όπως οι Ελβετοί ωρολογοποιοί αναγκάστηκαν να επιλέξουν ανάμεσα στη μαζική αγορά και την πολυτέλεια, έτσι και η BMW, η Mercedes και οι υπόλοιποι κατασκευαστές θα πρέπει να καθορίσουν με μεγαλύτερη σαφήνεια τη θέση τους.
Η Ferrari αποτελεί ήδη χαρακτηριστικό παράδειγμα στρατηγικής σπανιότητας, αντίστοιχης με εκείνη κορυφαίων οίκων ρολογιών όπως η Patek Philippe. Περιορίζοντας την παραγωγή και προστατεύοντας την αποκλειστικότητα, διατηρεί ισχυρή τιμολογιακή δύναμη. Στην άλλη πλευρά της αγοράς, η Renault επενδύει σε προσιτά, πολύχρωμα και ρετρό μοντέλα, ακολουθώντας μια προσέγγιση που θυμίζει τη Swatch.
Η BMW και η Mercedes θα μπορούσαν να κινηθούν προς μια ενδιάμεση αλλά σαφώς premium κατεύθυνση. Αυτό θα σήμαινε μεγαλύτερη έμφαση στην ποιότητα κατασκευής, στην εξατομίκευση, στις υπηρεσίες μετά την πώληση, στην τεχνολογία και στην εμπειρία του πελάτη. Δεν αρκεί πλέον ένα αυτοκίνητο να φέρει ένα αναγνωρίσιμο σήμα στη μάσκα. Πρέπει να προσφέρει λόγο στον καταναλωτή να πληρώσει περισσότερο.
Η ανάγκη για συνεργασίες και αναδιάρθρωση
Η εικόνα των γερμανικών αυτοκινητοβιομηχανιών παραμένει σύνθετη. Η BMW περιορίζει χιλιάδες θέσεις εργασίας, ενώ τα περιθώρια κέρδους της αναμένεται να επιστρέψουν στα μακροπρόθεσμα επίπεδα μόλις στις αρχές της επόμενης δεκαετίας. Την ίδια στιγμή, η παραδοσιακή ισχύς των γερμανικών premium brands αμφισβητείται από κινεζικές εταιρείες που στοχεύουν πλέον απευθείας στις ανώτερες κατηγορίες.
Αναλυτές επισημαίνουν ότι απαιτείται βαθύτερη αναδιάρθρωση σε ολόκληρο τον κλάδο. Η Ευρώπη χρειάζεται να ενώσει επενδύσεις και πόρους σε τομείς όπως το λογισμικό, όπου η Volkswagen δυσκολεύτηκε να προχωρήσει μόνη της μέσω του εγχειρήματος Cariad. Παράλληλα, οι συνεργασίες με ασιατικές εταιρείες σε μπαταρίες, ημιαγωγούς και άλλες κρίσιμες τεχνολογίες ενδέχεται να είναι αναγκαίες.
Η ιδέα μιας πλήρως αυτόνομης ευρωπαϊκής εφοδιαστικής αλυσίδας για ηλεκτρικά αυτοκίνητα μπορεί να αποδειχθεί υπερβολικά ακριβή. Εκτιμάται ότι θα μπορούσε να αυξήσει το κόστος κάθε οχήματος κατά περίπου 2.000 ευρώ, επιβαρύνοντας περαιτέρω τους καταναλωτές και μειώνοντας την ανταγωνιστικότητα των ευρωπαϊκών μοντέλων.
Οι κυβερνήσεις θα πρέπει, αντί να επιδιώκουν την πλήρη προστασία κάθε θέσης εργασίας, να δημιουργήσουν αποτελεσματικά δίκτυα κοινωνικής προστασίας και προγράμματα επανεκπαίδευσης. Σε ορισμένες περιπτώσεις, εργοστάσια αυτοκινήτων θα μπορούσαν να προσαρμοστούν στην παραγωγή αμυντικού εξοπλισμού ή άλλων τεχνολογικών προϊόντων. Παράλληλα, η Ευρώπη χρειάζεται μεγαλύτερη αμοιβαιότητα στις εμπορικές σχέσεις με το Πεκίνο και καλύτερη πρόσβαση των ευρωπαϊκών επιχειρήσεων στην κινεζική αγορά.
Η Ελβετία, άλλωστε, έχει ήδη ανανεώσει τη συμφωνία ελεύθερου εμπορίου με την Κίνα, δείχνοντας ότι η συνεργασία και η προστασία των συμφερόντων δεν είναι απαραίτητα αντίθετες έννοιες.
Το μέλλον της ευρωπαϊκής αυτοκινητοβιομηχανίας
Καμία χώρα και κανένας κλάδος δεν είναι απομονωμένος από τις παγκόσμιες εμπορικές τάσεις. Ωστόσο, η κατάσταση δεν είναι καταδικασμένη. Ορισμένες ευρωπαϊκές οικονομίες, όπως η Ιρλανδία και η Δανία, έχουν καταφέρει να περιορίσουν την εξάρτησή τους από τις κινεζικές εξαγωγές, επενδύοντας σε κλάδους υψηλής αξίας και τεχνολογικής εξειδίκευσης.
Η πρόκληση για την BMW και τη Mercedes είναι να αποφασίσουν αν θα ανταγωνιστούν την Κίνα στο κόστος ή αν θα δημιουργήσουν μια νέα κατηγορία αξίας. Η δεύτερη επιλογή μοιάζει πιο ρεαλιστική. Αν καταφέρουν να γίνουν η «Rolex της αυτοκινητοβιομηχανίας», συνδυάζοντας τεχνολογία, αξιοπιστία, σχεδιασμό και αποκλειστικότητα, θα μπορούσαν να προστατεύσουν τα περιθώρια κέρδους τους και να ενισχύσουν σημαντικά τη μακροπρόθεσμη απόδοσή τους.


Σχετικά Άρθρα
25/10/2026 - 21:30
25/10/2026 - 20:30
Δείτε επίσης