Στο 72% τα αποθέματα φυσικού αερίου στην Ευρώπη
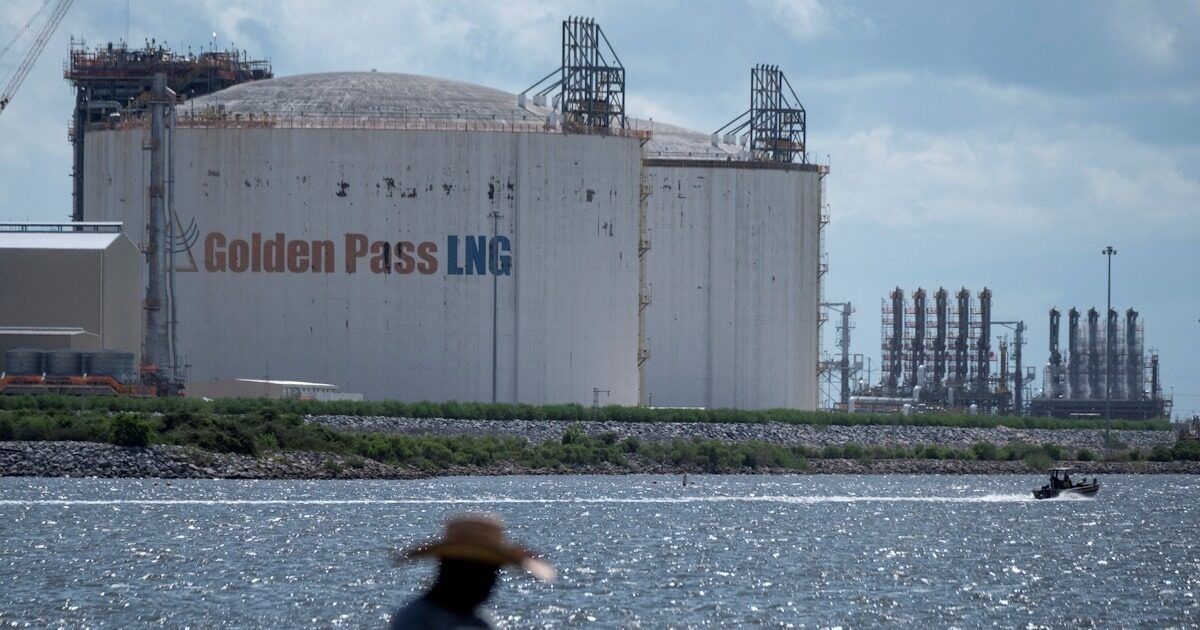
Η Ευρώπη μπαίνει στο χειμώνα με τα αποθέματα φυσικού αερίου να καλύπτουν μόλις το 72,4% της συνολικής αποθηκευτικής ικανότητας, γεγονός που αυξάνει τους κινδύνους για την ενεργειακή ασφάλεια της περιοχής. Οι συνεχιζόμενες διαταραχές στις προμήθειες υγροποιημένου φυσικού αερίου (LNG) από τη Μέση Ανατολή περιορίζουν τις διαθέσιμες ποσότητες και εντείνουν την αβεβαιότητα για τους επόμενους μήνες.
Η εικόνα δεν είναι ίδια σε όλες τις ευρωπαϊκές χώρες. Η Γερμανία διαθέτει αποθέματα μόλις στο 59% της δυναμικότητάς της, ενώ η Ιταλία βρίσκεται στο 88,9% και η Πολωνία στο 97,6%. Οι μεγάλες αυτές αποκλίσεις αποτυπώνουν τις διαφορετικές δυνατότητες αποθήκευσης, τις ανάγκες κατανάλωσης και την πρόσβαση κάθε χώρας στις διεθνείς αγορές φυσικού αερίου.
Την ίδια ώρα, οι προειδοποιήσεις του Διεθνούς Οργανισμού Ενέργειας (IEA) ενισχύουν την ανησυχία. Οι προβλέψεις κάνουν λόγο για ιδιαίτερα χαμηλά επίπεδα αποθήκευσης την άνοιξη του 2027, ενώ οι πιέσεις στην αγορά ενδέχεται να παραταθούν έως και το 2028.
Αποθέματα φυσικού αερίου: Η συνολική εικόνα στην Ευρώπη
Σύμφωνα με τα στοιχεία της Gas Infrastructure Europe (GIE) για τις 8 Νοεμβρίου 2026, οι υπόγειες αποθήκες φυσικού αερίου στην Ευρωπαϊκή Ένωση περιείχαν περίπου 820 τεραβατώρες (TWh), έναντι συνολικής αποθηκευτικής ικανότητας 1.132 TWh.
Το ποσοστό πληρότητας είναι μειωμένο κατά 10,2 ποσοστιαίες μονάδες σε σχέση με την αντίστοιχη περίοδο του 2025, όταν οι ευρωπαϊκές αποθήκες ήταν γεμάτες κατά 82,6%. Παράλληλα, η απόκλιση από τον μέσο όρο της τελευταίας πενταετίας φτάνει τις 17 ποσοστιαίες μονάδες.
Η εξέλιξη αποκτά ιδιαίτερη σημασία, καθώς η Ευρώπη έχει ήδη εισέλθει στην περίοδο αυξημένης χειμερινής κατανάλωσης. Κατά τους ψυχρότερους μήνες, τα αποθέματα χρησιμοποιούνται για την κάλυψη των αναγκών θέρμανσης, ηλεκτροπαραγωγής και βιομηχανικής δραστηριότητας. Όσο χαμηλότερο είναι το αρχικό επίπεδο αποθήκευσης, τόσο μεγαλύτερη γίνεται η εξάρτηση από τις τρέχουσες εισαγωγές και τις διεθνείς τιμές.
Η Γερμανία στο επίκεντρο των ανησυχιών
Η μεγαλύτερη ανησυχία αφορά τη Γερμανία, η οποία διαθέτει τη μεγαλύτερη αποθηκευτική ικανότητα φυσικού αερίου στην Ευρωπαϊκή Ένωση και ταυτόχρονα είναι ο μεγαλύτερος καταναλωτής του καυσίμου μεταξύ των κρατών-μελών.
Στις 8 Νοεμβρίου, η πληρότητα των γερμανικών εγκαταστάσεων ανερχόταν στο 58,95%, με περίπου 145,8 TWh αποθηκευμένου φυσικού αερίου. Το επίπεδο αυτό είναι σχεδόν 30 ποσοστιαίες μονάδες χαμηλότερο από τον μέσο όρο της τελευταίας πενταετίας για την ίδια περίοδο. Σε σύγκριση με το προηγούμενο έτος, η απόκλιση φτάνει τις 15,9 ποσοστιαίες μονάδες.
Σύμφωνα με το Reuters, η Γερμανία είχε εισέλθει στον Νοέμβριο με πληρότητα περίπου 61%, το χαμηλότερο επίπεδο που έχει καταγραφεί για την έναρξη της χειμερινής περιόδου. Παράλληλα, δεν κατάφερε να επιτύχει τον στόχο πληρότητας του 70%, γεγονός που περιορίζει τα περιθώρια ασφαλείας σε περίπτωση παρατεταμένου ψύχους ή νέων διαταραχών στις εισαγωγές.
Οι διαφορές μεταξύ των ευρωπαϊκών χωρών
Η Ιταλία βρίσκεται σε σαφώς καλύτερη θέση, με τις αποθήκες της γεμάτες κατά 88,93% και περίπου 180,9 TWh διαθέσιμου φυσικού αερίου. Στη Γαλλία, η πληρότητα διαμορφώνεται στο 80,81%, με περίπου 100,1 TWh αποθηκευμένων ποσοτήτων. Παρότι το επίπεδο αυτό υπερβαίνει τον ευρωπαϊκό μέσο όρο, είναι κατά 12,4 ποσοστιαίες μονάδες χαμηλότερο από το αντίστοιχο επίπεδο του 2025.
Μάλιστα, η Γαλλία κατέγραψε πτώση της πληρότητας κατά περίπου 5,6 ποσοστιαίες μονάδες μέσα σε μία εβδομάδα, ένδειξη της αυξημένης χρήσης των αποθεμάτων για την κάλυψη της ζήτησης.
Στην Ολλανδία, βασικό κόμβο της ευρωπαϊκής αγοράς φυσικού αερίου, η πληρότητα περιορίζεται στο 63,51%, με περίπου 91,5 TWh αποθηκευμένου καυσίμου. Στην Αυστρία οι αποθήκες βρίσκονται στο 64,34%, με περίπου 64,5 TWh, ενώ στην Τσεχία η πληρότητα διαμορφώνεται στο 73,66%.
Η Πολωνία καταγράφει ένα από τα υψηλότερα ποσοστά στην Ευρωπαϊκή Ένωση, με πληρότητα 97,58% και περίπου 36 TWh αποθηκευμένου φυσικού αερίου. Ωστόσο, το υψηλό ποσοστό δεν σημαίνει απεριόριστη ενεργειακή επάρκεια. Η συνολική αποθηκευτική ικανότητα της χώρας είναι αρκετά μικρότερη από εκείνη της Γερμανίας ή της Ιταλίας και επαρκεί για περίπου 60 ημέρες μέσης κατανάλωσης.
Στην Ισπανία οι αποθήκες είναι γεμάτες κατά 80,79%, ενώ στην Πορτογαλία η πληρότητα φτάνει το 95,51%. Στη Νοτιοανατολική Ευρώπη, η Ρουμανία διαθέτει αποθέματα που αντιστοιχούν στο 86,53% της δυναμικότητάς της, η Βουλγαρία στο 79,22% και η Κροατία στο 79,06%. Στην Ουγγαρία η πληρότητα αγγίζει το 76,17%, ενώ στη Σλοβακία περιορίζεται στο 51,77%, ένα από τα χαμηλότερα ποσοστά μεταξύ των κρατών-μελών που διαθέτουν υπόγειες εγκαταστάσεις αποθήκευσης.
Ο κίνδυνος νέας ενεργειακής πίεσης
Οι μεγαλύτεροι κίνδυνοι ενδέχεται να εμφανιστούν προς το τέλος της χειμερινής περιόδου, όταν τα ευρωπαϊκά αποθέματα θα έχουν μειωθεί σημαντικά και θα πρέπει να ξεκινήσει η αναπλήρωσή τους για τον επόμενο χειμώνα.
Σύμφωνα με βασικό σενάριο που επικαλείται το Bloomberg, εάν τα Στενά του Ορμούζ παραμείνουν ουσιαστικά κλειστά για τις μεταφορές LNG έως το τέλος Μαρτίου 2027 και οι θερμοκρασίες κινηθούν κοντά στον μέσο όρο της τελευταίας δεκαετίας, η πληρότητα των ευρωπαϊκών αποθηκών θα μπορούσε να υποχωρήσει μόλις στο 17%.
Το δυσμενέστερο σενάριο του IEA προβλέπει ότι, εάν ο χειμώνας είναι ψυχρότερος από τον μέσο όρο και συνεχιστούν οι διαταραχές στις μεταφορές LNG μέσω των Στενών του Ορμούζ, τα αποθέματα της Ευρωπαϊκής Ένωσης ενδέχεται να πέσουν κάτω από το 10% έως το τέλος Μαρτίου. Μια τέτοια εξέλιξη θα οδηγούσε τις αποθήκες στα χαμηλότερα επίπεδα των τελευταίων δεκαετιών και θα αύξανε σημαντικά την ανάγκη για εισαγωγές το καλοκαίρι του 2027.
Ο IEA προειδοποιεί ότι τα χαμηλά αποθέματα θα μπορούσαν να εντείνουν τον ανταγωνισμό μεταξύ Ευρώπης και Ασίας για τα διαθέσιμα φορτία LNG, προκαλώντας νέες πιέσεις στις διεθνείς τιμές. Οι διαταραχές στις μεταφορές μέσω των Στενών του Ορμούζ έχουν ήδη περιορίσει τις προμήθειες από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα. Ο IEA εκτιμά ότι από τον Μάρτιο έως τον Οκτώβριο χάθηκαν περισσότερα από 60 δισ. κυβικά μέτρα φορτώσεων LNG από τις δύο χώρες.
Παρότι τα στοιχεία για την κίνηση των δεξαμενόπλοιων έδειξαν κάποια ανάκαμψη των διελεύσεων τον Οκτώβριο, οι επιπτώσεις στην ευρωπαϊκή αγορά παραμένουν έντονες. Η ανάγκη αναπλήρωσης των αποθεμάτων το καλοκαίρι του 2027 θα μπορούσε να παρατείνει τη στενότητα στην παγκόσμια αγορά φυσικού αερίου ακόμη και μέσα στο 2028.
Συνεπώς, τα αποθέματα φυσικού αερίου στην Ευρώπη δεν αποτελούν απλώς έναν δείκτη ενεργειακής επάρκειας, αλλά κρίσιμο παράγοντα για τις τιμές, τη βιομηχανική ανταγωνιστικότητα και το κόστος που επωμίζονται τα νοικοκυριά. Η πορεία του χειμώνα, η αποκατάσταση των διεθνών προμηθειών και η δυνατότητα έγκαιρης αναπλήρωσης των αποθηκών θα καθορίσουν αν η Ευρώπη θα αντιμετωπίσει μια διαχειρίσιμη περίοδο αβεβαιότητας ή μια νέα, βαθύτερη ενεργειακή κρίση.


Σχετικά Άρθρα
14/11/2026 - 23:30
14/11/2026 - 22:30
Δείτε επίσης