Έχετε κρυπτονομίσματα; Έρχεται φόρος… 49,5% στις συναλλαγές!
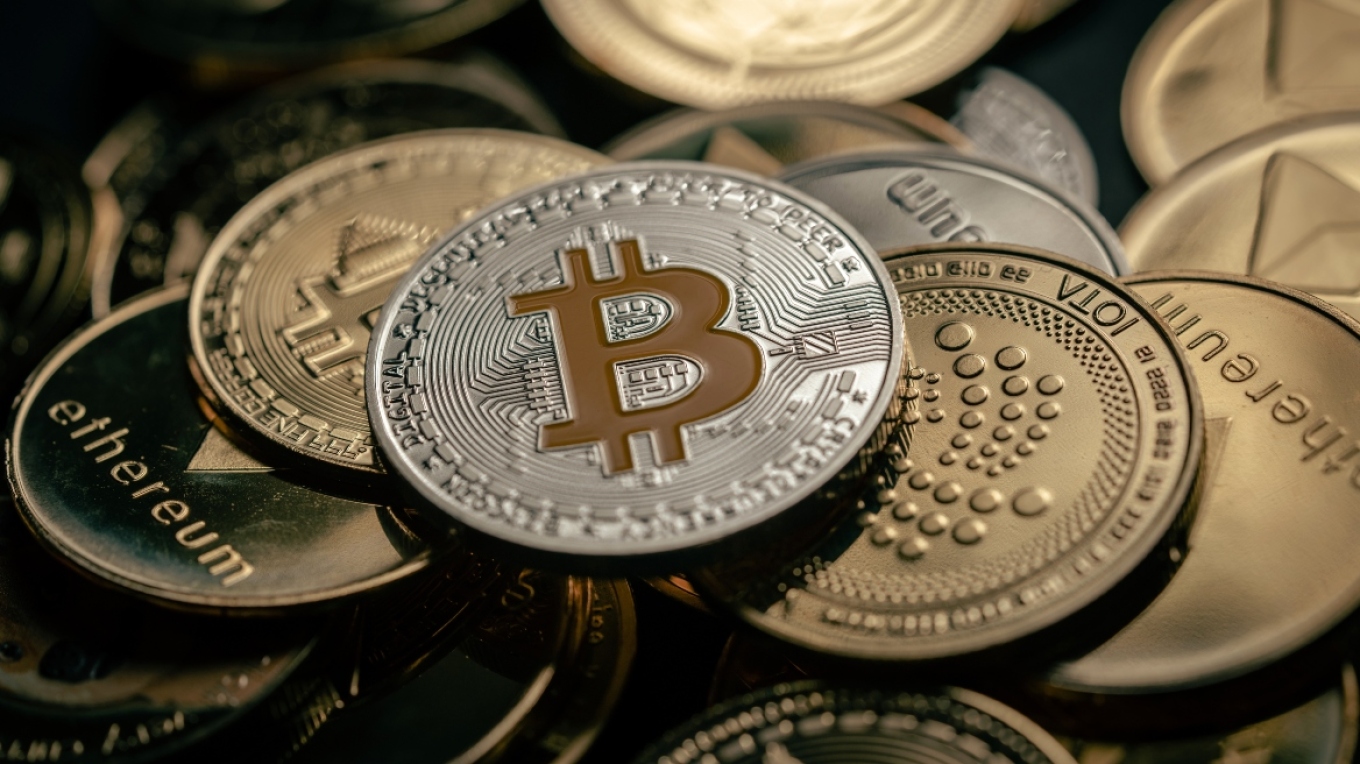
Η κατοχή και η ρευστοποίηση κρυπτονομισμάτων μπορεί να οδηγήσει σε σημαντική φορολογική επιβάρυνση, όταν ο φορολογούμενος δεν είναι σε θέση να αποδείξει με σαφήνεια την προέλευση των χρημάτων που κατατίθενται στον τραπεζικό του λογαριασμό. Δύο αποφάσεις της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ αναδεικνύουν τους κινδύνους που αντιμετωπίζουν όσοι πραγματοποιούν συναλλαγές με ψηφιακά νομίσματα χωρίς να διατηρούν πλήρη και αξιόπιστα δικαιολογητικά.
Σε αυτές τις περιπτώσεις, οι πιστώσεις μπορεί να χαρακτηριστούν ως «προσαύξηση περιουσίας από άγνωστη πηγή ή αιτία». Τότε εφαρμόζεται ειδικός φορολογικός συντελεστής 33%, ενώ μπορεί να επιβληθεί και πρόστιμο ίσο με το 50% του φόρου. Η συνολική επιβάρυνση φτάνει έτσι το 49,5% του ποσού που κρίθηκε αδικαιολόγητο.
Κρυπτονομίσματα και φορολογία: Το κρίσιμο ζήτημα της απόδειξης
Κοινός παρονομαστής στις αποφάσεις 851/2026 και 1170/2026 της ΔΕΔ Θεσσαλονίκης είναι η ανεπαρκής τεκμηρίωση της προέλευσης των χρημάτων. Το γεγονός ότι ένας φορολογούμενος δηλώνει πως μια τραπεζική πίστωση προέρχεται από πώληση ή ρευστοποίηση κρυπτονομισμάτων δεν αρκεί από μόνο του.
Οι φορολογικές αρχές αναζητούν στοιχεία που να συνδέουν συγκεκριμένα την πίστωση με την επενδυτική δραστηριότητα. Ενδεικτικά, μπορεί να ζητηθούν αναλυτικές κινήσεις από ανταλλακτήρια κρυπτονομισμάτων, αποδείξεις αγοραπωλησίας, στοιχεία μεταφοράς χρημάτων, ιστορικό συναλλαγών, ημερομηνίες και ποσά καταθέσεων, καθώς και αποδεικτικά της διαδρομής των χρημάτων από την πλατφόρμα στον τραπεζικό λογαριασμό.
Όταν δεν υπάρχει ολοκληρωμένη εικόνα, η συναλλαγή μπορεί να θεωρηθεί αδικαιολόγητη προσαύξηση περιουσίας και να φορολογηθεί ως εισόδημα, ανεξάρτητα από τον ισχυρισμό ότι πρόκειται για επιστροφή αρχικού κεφαλαίου.
Η υπόθεση των 18.000 ευρώ
Ιδιαίτερα χαρακτηριστική είναι η απόφαση 851/2026 της ΔΕΔ, η οποία εκδόθηκε στις 6 Μαρτίου 2026. Η υπόθεση αφορούσε τραπεζική πίστωση ύψους 18.000 ευρώ, η οποία πραγματοποιήθηκε στις 12 Σεπτεμβρίου 2022.
Ο φορολογούμενος υποστήριξε ότι το ποσό προερχόταν από ρευστοποίηση κρυπτονομισμάτων και αποτελούσε επιστροφή κεφαλαίου, όχι φορολογητέο εισόδημα. Ωστόσο, κατά τον έλεγχο δεν κατέστη δυνατό να ταυτοποιηθεί η συγκεκριμένη πίστωση με τις συναλλαγές που επικαλέστηκε. Με άλλα λόγια, δεν προσκομίστηκαν επαρκή στοιχεία που να αποδεικνύουν ότι τα 18.000 ευρώ είχαν πράγματι προέλθει από την πώληση ψηφιακών νομισμάτων.
Η ΔΕΔ έκρινε ότι το ποσό έπρεπε να θεωρηθεί προσαύξηση περιουσίας από άγνωστη πηγή ή αιτία, σύμφωνα με την παράγραφο 4 του άρθρου 21 του Κώδικα Φορολογίας Εισοδήματος. Στη συνέχεια, εφαρμόστηκε ο ειδικός φορολογικός συντελεστής 33%, όπως προβλέπεται στην παράγραφο 4 του άρθρου 29 του ΚΦΕ.
Ο υπολογισμός έχει ως εξής:
– Φόρος 33% στα 18.000 ευρώ: 5.940 ευρώ
– Πρόστιμο ανακριβούς δήλωσης, ίσο με το 50% του φόρου: 2.970 ευρώ
– Συνολική επιβάρυνση: 8.910 ευρώ
Το συνολικό ποσό αντιστοιχεί στο 49,5% των 18.000 ευρώ. Δηλαδή, ο φορολογούμενος δεν επιβαρύνεται μόνο με τον βασικό φόρο 33%, αλλά και με πρόσθετο ποσό που αντιστοιχεί στο 16,5% της αρχικής πίστωσης, λόγω του προστίμου.
Η περίπτωση του ηλεκτρονικού πορτοφολιού Skrill
Το ζήτημα επανήλθε λίγους μήνες αργότερα με την απόφαση 1170/15.5.2026 της ΔΕΔ Θεσσαλονίκης. Η υπόθεση αφορούσε φορολογικό έλεγχο για τα έτη 2019 έως 2023, κατά τον οποίο εξετάστηκαν εκτεταμένες κινήσεις τραπεζικών λογαριασμών και πιστώσεις μέσω του ηλεκτρονικού πορτοφολιού Skrill.
Ο φορολογούμενος υποστήριξε ότι είχε χρησιμοποιήσει κρυπτονομίσματα ως ενδιάμεσο μέσο για την τροφοδότηση στοιχηματικής δραστηριότητας. Παράλληλα, ισχυρίστηκε ότι από τη ρευστοποίηση των ψηφιακών νομισμάτων δεν είχε προκύψει κέρδος, υπεραξία ή άλλο φορολογητέο εισόδημα.
Η ΔΕΔ, ωστόσο, δεν έκανε δεκτούς τους ισχυρισμούς, καθώς κρίθηκε ότι δεν συνοδεύονταν από τα απαραίτητα αποδεικτικά στοιχεία. Δεν προσκομίστηκαν αναλυτικές κινήσεις λογαριασμών, αποδείξεις μετατροπής ή πώλησης κρυπτονομισμάτων, στοιχεία από τις σχετικές πλατφόρμες ή άλλα έγγραφα που να επιβεβαιώνουν τη διαδρομή των χρημάτων.
Ως αποτέλεσμα, η πίστωση που συνδέθηκε από τον φορολογούμενο με ρευστοποίηση κρυπτονομισμάτων παρέμεινε χαρακτηρισμένη ως φορολογητέα προσαύξηση περιουσίας. Εφαρμόστηκε φόρος 33% και πρόστιμο ανακρίβειας 50% επί του φόρου, οδηγώντας και εδώ σε συνολική επιβάρυνση 49,5%.
Τι πρέπει να προσέχουν οι φορολογούμενοι
Οι αποφάσεις αυτές δεν σημαίνουν ότι κάθε ρευστοποίηση κρυπτονομισμάτων φορολογείται αυτομάτως με 49,5%. Αναδεικνύουν, όμως, τη σημασία της πλήρους τεκμηρίωσης. Οι φορολογούμενοι πρέπει να μπορούν να αποδείξουν όχι μόνο ότι είχαν στην κατοχή τους ψηφιακά νομίσματα, αλλά και ότι τα χρήματα που πιστώθηκαν στον τραπεζικό τους λογαριασμό προέρχονται από συγκεκριμένη συναλλαγή.
Απαραίτητη είναι η τήρηση αρχείου με τις αγορές και τις πωλήσεις, τις μεταφορές μεταξύ πορτοφολιών, τις αναλήψεις, τις καταθέσεις σε ανταλλακτήρια και τις μεταφορές προς τραπεζικούς λογαριασμούς. Τα στοιχεία πρέπει να είναι συνεπή ως προς τα ποσά, τις ημερομηνίες και τα πρόσωπα ή τις πλατφόρμες που συμμετείχαν στις συναλλαγές.
Η απουσία αποδεικτικών στοιχείων μπορεί να μετατρέψει μια συναλλαγή που ο φορολογούμενος θεωρεί απλή επιστροφή κεφαλαίου σε φορολογητέα προσαύξηση περιουσίας. Επομένως, όσοι πραγματοποιούν συναλλαγές με κρυπτονομίσματα χρειάζεται να διατηρούν πλήρη φάκελο δικαιολογητικών και να αναζητούν έγκαιρα εξειδικευμένη φορολογική συμβουλή.
Οι αποφάσεις της ΑΑΔΕ στέλνουν σαφές μήνυμα: στα κρυπτονομίσματα, η απόδειξη της προέλευσης των χρημάτων είναι εξίσου σημαντική με την ίδια τη συναλλαγή. Χωρίς επαρκή τεκμηρίωση, ο φορολογικός κίνδυνος μπορεί να είναι ιδιαίτερα υψηλός και να φτάσει έως και το 49,5% του ποσού που δεν δικαιολογείται.


Σχετικά Άρθρα
26/09/2026 - 20:30
26/09/2026 - 19:30
Δείτε επίσης